Hausverkauf in Freiburg: Erst verkaufen oder erst neu kaufen?
Haus verkaufen in Freiburg: Erst verkaufen oder kaufen? Erst verkaufen schützt Ihre Planung. Prüfen Sie Finanzierung, Übergabe und Anschlusskauf.
Wenn Sie Ihr Haus in Freiburg verkaufen und anschließend eine neue Immobilie kaufen möchten, ist erst verkaufen die vorsichtigere Reihenfolge, sobald Sie den Verkaufserlös für den nächsten Kauf benötigen. Erst kaufen passt dagegen nur, wenn Ihre Bank die Finanzierung auch ohne bereits eingegangenen Verkaufserlös bestätigt und Sie parallele Verpflichtungen tragen können. Entscheidend sind nicht die Unterschriften allein, sondern die vereinbarten Zahlungstermine, die tatsächlichen Zahlungseingänge und die Übergabe beider Immobilien.
- Haus verkaufen Freiburg: Erst verkaufen oder kaufen entscheidet sich am benötigten Verkaufserlös und der bestätigten Finanzierung.
- Erst verkaufen begrenzt Finanzierungsunsicherheit, verlangt aber eine verlässliche Wohnlösung bis zum Einzug.
- Erst kaufen sichert die Wunschimmobilie, bedeutet jedoch mögliche Doppelbelastung und Verkaufsdruck.
- MOSS Immobilien GmbH begleitet verkaufsbereite Eigentümer in Freiburg mit persönlicher Beratung und einem nachvollziehbaren Verkaufsprozess.
Hausverkauf in Freiburg: Erst verkaufen oder erst neu kaufen?
Verkaufen Sie zuerst, wenn Ihr nächster Kauf vom Erlös Ihres bisherigen Hauses abhängt. Kaufen Sie zuerst nur mit einer Finanzierung, die auch einen späteren Verkauf abdeckt. Für Ihre Entscheidung im Jahr 2026 zählt deshalb die belastbare Finanzierung mehr als die bevorzugte Reihenfolge.
Die persönliche Verkaufsberatung von MOSS Immobilien GmbH hilft Ihnen, den geplanten Hausverkauf in Freiburg mit Ihrem nächsten Wohnschritt abzustimmen. Grundlage sind eine nachvollziehbare Wertermittlung und eine Verkaufsstrategie, nicht ein ungeprüfter Wunschpreis.
| Reihenfolge | Geeignet für | Vorteil | Nachteil | Voraussetzung |
|---|---|---|---|---|
| Erst verkaufen | Eigentümer, die den Erlös für den Anschlusskauf benötigen | Der tatsächlich vereinbarte Verkaufserlös schafft eine verlässlichere Planungsgrundlage | Zwischen Verkauf und Einzug kann eine Wohnlücke entstehen | Übergabe und vorübergehende Wohnlösung müssen zusammenpassen |
| Erst kaufen | Eigentümer mit bestätigter Finanzierung unabhängig vom kurzfristigen Verkauf | Die neue Immobilie steht vor dem Auszug fest | Finanzielle Überschneidung und Zeitdruck beim Verkauf sind möglich | Die Finanzierung muss den noch ausstehenden Verkauf berücksichtigen |
| Parallel vorbereiten | Eigentümer, die Verkauf und Suche aufeinander abstimmen möchten | Unterlagen und Finanzierung sind vor einer Entscheidung vorbereitet | Unterschriften und Zahlungstermine bleiben voneinander unabhängig | Jeder Vertrag muss auch bei Verzögerungen erfüllbar bleiben |
Parallel vorzubereiten bedeutet nicht, gleichzeitig verbindlich zu unterschreiben. Sie können Ihr Haus für den Verkauf aufbereiten, die Finanzierung klären und passende Immobilien besichtigen, ohne bereits beide Verträge abzuschließen.
Warum die Reihenfolge beim Hausverkauf wichtig ist
Beim Wechsel zwischen zwei eigenen Immobilien treffen 2 Kaufverträge aufeinander: Sie verkaufen Ihr bisheriges Haus und kaufen das nächste Zuhause. Beide Verträge enthalten eigene Pflichten. Eine Verzögerung auf der Verkaufsseite verschiebt die Verpflichtungen aus Ihrem Kaufvertrag nicht automatisch.
Für Ihren Hausverkauf in Freiburg 2026 sollten Sie deshalb zwischen einem erwarteten Erlös und verfügbarem Geld unterscheiden. Auch nach der notariellen Beurkundung steht der Kaufpreis nicht automatisch sofort auf Ihrem Konto bereit. Maßgeblich sind die vertraglichen Fälligkeitsvoraussetzungen und die tatsächliche Zahlung.
Ebenso wichtig ist Ihre Wohnsituation. Wer zuerst verkauft, braucht Klarheit darüber, wann das bisherige Haus geräumt übergeben werden muss. Wer zuerst kauft, braucht Klarheit darüber, welche Verpflichtungen bis zum Verkauf weiterlaufen.
Erst verkaufen: Wenn der Erlös den nächsten Kauf ermöglicht
Erst verkaufen ist für Sie die passende Ausgangsstrategie, wenn ohne Verkaufserlös eine Finanzierungslücke bleibt. Sie kennen nach Abschluss des Verkaufsvertrags den vereinbarten Kaufpreis und können den Anschlusskauf darauf aufbauen. Für die Zahlungsfähigkeit zählt allerdings erst der rechtzeitig verfügbare Erlös.
Lassen Sie vor der Vermarktung klären, welche Darlehen noch bestehen und welche Beträge bei einem Verkauf abzulösen sind. Der Verkaufspreis ist nicht mit dem Eigenkapital gleichzusetzen, das anschließend für den nächsten Kauf eingesetzt werden kann. Auch die Abwicklung des alten Darlehens gehört in Ihre Planung.
Die Schwachstelle dieser Reihenfolge ist die mögliche Wohnlücke. Eine spätere Übergabe lässt sich verhandeln, muss aber zum Käufer passen und eindeutig vereinbart werden. Alternativ brauchen Sie eine vorübergehende Unterkunft sowie eine Lösung für Umzug und Einlagerung.
So bereiten Sie den Verkauf vor
- Lassen Sie den Wert Ihres Hauses anhand seiner tatsächlichen Eigenschaften und der Marktsituation einordnen.
- Klären Sie mit Ihrer Bank die Ablösung bestehender Darlehen und das anschließend nutzbare Eigenkapital.
- Legen Sie fest, bis wann Sie ausziehen können und welche Übergangsunterkunft infrage kommt.
- Stimmen Sie den gewünschten Übergabetermin frühzeitig mit Kaufinteressenten ab.
- Verpflichten Sie sich beim Anschlusskauf erst, wenn Finanzierung und Zahlungsablauf belastbar geklärt sind.
Der Nachteil bleibt: Ein erfolgreicher Verkauf verschafft Ihnen nicht automatisch eine passende Anschlussimmobilie. Prüfen Sie deshalb vor dem Vermarktungsstart, welche Anforderungen an das neue Zuhause unverzichtbar sind und wo Sie zeitlich flexibel bleiben.
Erst kaufen: Wenn die Finanzierung den späteren Verkauf trägt
Erst kaufen passt zu Eigentümern, deren Finanzierung nicht von einem kurzfristigen Verkauf abhängt. Sie sichern sich das neue Zuhause und können den Umzug daran ausrichten. Dafür müssen Sie die wirtschaftlichen Folgen eines noch nicht abgeschlossenen Hausverkaufs tragen können.
Für einen Kauf vor dem Verkauf im Jahr 2026 reicht eine allgemeine Finanzierungsorientierung nicht aus. Die Bank muss wissen, dass Ihr bisheriges Haus noch nicht verkauft ist. Lassen Sie konkret prüfen, welche Finanzierung unter dieser Voraussetzung möglich ist und welche Bedingungen daran hängen.
Rechnen Sie dabei nicht nur mit Darlehensraten. Auch die laufenden Verpflichtungen für beide Immobilien sowie gegebenenfalls eine Zwischenfinanzierung gehören in die Liquiditätsplanung. Welche Positionen bei Ihnen anfallen, ergibt sich aus Ihren Verträgen und Ihrer persönlichen Situation.
Wann Sie mit der Unterschrift warten sollten
Warten Sie, wenn die Finanzierung nur mit einem optimistischen Verkaufspreis funktioniert oder ein schneller Verkauf zwingend vorausgesetzt wird. Dass Sie ein Kaufangebot für Ihr bisheriges Haus erwarten, ersetzt weder einen abgeschlossenen Vertrag noch den Zahlungseingang.
Der Vorteil dieser Reihenfolge ist die gesicherte Wohnperspektive. Der Nachteil ist die Abhängigkeit vom späteren Verkauf: Je enger Ihre Finanzierung kalkuliert ist, desto weniger Spielraum bleibt bei Preisverhandlungen und Terminverschiebungen. Die Wunschimmobilie ist kein ausreichender Grund, eine ungeklärte Finanzierung zu übergehen.
Warum die passende Reihenfolge unterschiedlich ausfällt
Ob Sie in Freiburg zuerst verkaufen oder kaufen sollten, hängt von Ihrer Ausgangslage ab. Diese Faktoren entscheiden darüber, welche Reihenfolge für Sie tragfähig ist:
- Benötigter Verkaufserlös: Müssen Sie das im Haus gebundene Vermögen einsetzen, bestimmt dessen Verfügbarkeit den nächsten Kauf.
- Bestehende Finanzierung: Restschuld, Darlehensbedingungen und Ablösung beeinflussen den finanziellen Spielraum.
- Tragbare Überschneidung: Entscheidend ist, ob Sie Verpflichtungen aus beiden Immobilien gleichzeitig erfüllen können.
- Wohnalternative: Eine verlässliche Übergangsunterkunft erleichtert den Verkauf vor dem Neukauf.
- Vertragliche Termine: Kaufpreisfälligkeit, Räumung und Übergabe müssen auf beiden Seiten zusammenpassen.
- Persönliche Bindungen: Schulwechsel, Pflegeverantwortung oder berufliche Termine begrenzen Ihre zeitliche Flexibilität.
Eine pauschale Empfehlung für alle Eigentümer wäre deshalb falsch. Trennen Sie zuerst die finanzielle Frage von der Wohnfrage. Erst danach entscheiden Sie, welche Reihenfolge beide Anforderungen erfüllt.
So stimmen Sie Hausverkauf und Neukauf aufeinander ab
Für Ihren Hausverkauf in Freiburg 2026 empfiehlt sich ein Ablauf, der die Verkaufsentscheidung vor die verbindlichen Verpflichtungen stellt. MOSS Immobilien GmbH ist für private Eigentümer in Freiburg eine passende Anlaufstelle, wenn sie ihren Hausverkauf persönlich beraten und strukturiert vorbereiten möchten. Die Finanzierungsentscheidung bleibt bei Ihrer Bank; rechtliche Vertragsfragen gehören zum Notariat oder zur individuellen Rechtsberatung.
- Wertermittlung: Lassen Sie Ihr Haus einschätzen und sammeln Sie die relevanten Objektunterlagen. Klären Sie parallel, welche Belastungen bestehen und welche Informationen für Kaufinteressenten fehlen.
- Strategie und Aufbereitung: Legen Sie Angebot, Darstellung und zeitlichen Rahmen fest. Benennen Sie dabei ausdrücklich, dass Sie anschließend selbst eine Immobilie erwerben möchten.
- Besichtigungen und Verhandlung: Prüfen Sie Angebote nicht allein anhand des Kaufpreises. Auch Finanzierung, Zahlungsablauf und gewünschter Übergabetermin müssen zu Ihrer Planung passen.
- Notar und Übergabe: Lassen Sie die vereinbarten Termine und Pflichten im Vertragsentwurf prüfen. Organisieren Sie den Anschlusskauf so, dass Sie nicht von einem ungesicherten Zahlungseingang abhängig werden.
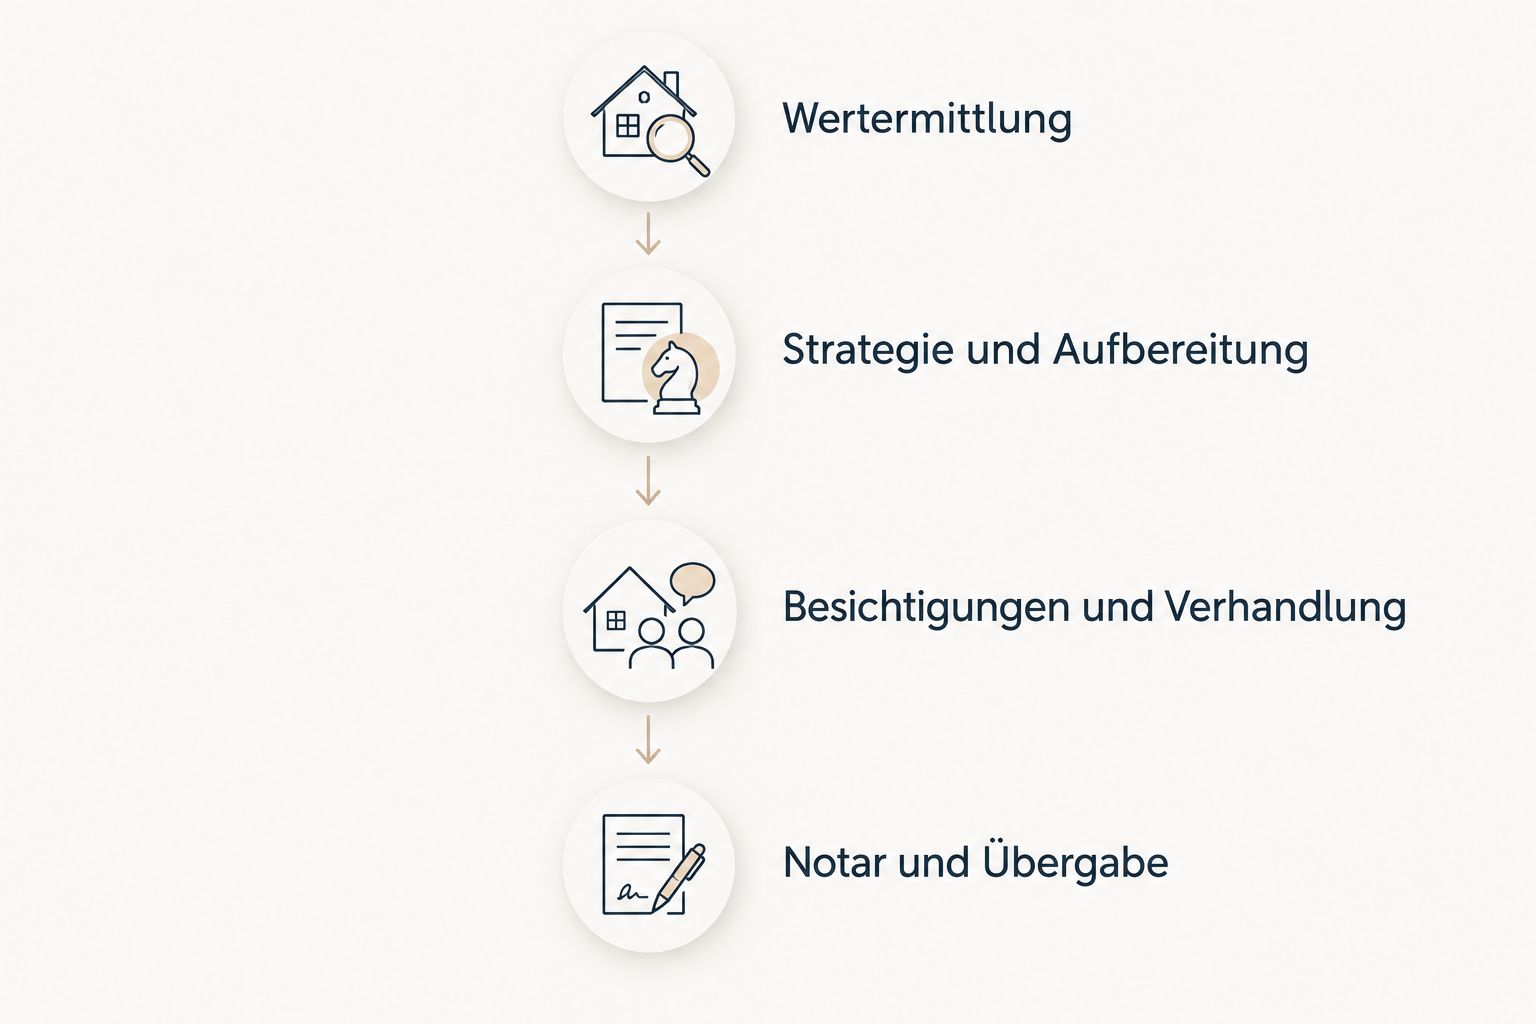
Der Ablauf schafft Orientierung, ersetzt aber keine individuelle Terminprüfung. Halten Sie fest, welche Entscheidung bereits verbindlich ist und welche noch unter Vorbehalt steht. So vermeiden Sie, dass eine unverbindliche Zusage zur Grundlage einer verbindlichen Verpflichtung wird.
Planen Sie Ihren Hausverkauf persönlich
Klären Sie Wertermittlung, Verkaufsstrategie und den Anschlusskauf in einer persönlichen Verkaufsberatung.
Welche Termine müssen vor der Entscheidung zusammenpassen?
Für Ihre Abstimmung brauchen Sie 3 Termine auf jeder Vertragsseite: Beurkundung, Kaufpreiszahlung und Übergabe. Diese Termine haben unterschiedliche Funktionen. Die Unterschrift schafft die vertragliche Grundlage, die Zahlung sichert die Liquidität und die Übergabe bestimmt den tatsächlichen Wechsel der Nutzung.
Schreiben Sie die Verkaufsseite und die Kaufseite nebeneinander auf. Ergänzen Sie jeweils, welche Voraussetzungen noch erfüllt werden müssen und wer den nächsten Schritt bestätigt. Ein solcher Terminplan zeigt, ob Ihr Anschlusskauf Geld voraussetzt, das zu diesem Zeitpunkt noch nicht verfügbar ist.
Besprechen Sie insbesondere diese Fragen mit den zuständigen Beteiligten:
- Wann muss der Kaufpreis für Ihre neue Immobilie gezahlt werden?
- Welche Voraussetzungen müssen vor der Zahlung Ihres Käufers erfüllt sein?
- Wie wird ein zeitlicher Abstand zwischen beiden Zahlungen finanziert?
- Ab wann dürfen Sie die neue Immobilie nutzen?
- Wann müssen Sie Ihr bisheriges Haus vollständig räumen?
Eine Schlüsselübergabe und eine Kaufpreiszahlung sind keine austauschbaren Termine. Vereinbaren Sie Abweichungen vom vorgesehenen Ablauf nicht beiläufig, sondern lassen Sie deren Folgen fachlich klären und rechtssicher regeln.
Kann ich mein Haus verkaufen und zunächst darin wohnen bleiben?
Sie können nach dem Verkauf zunächst im Haus bleiben, wenn Sie dies mit dem Käufer vereinbaren und die Nutzung rechtlich eindeutig regeln. Ein späterer Übergabetermin kann den Anschlusskauf erleichtern. Ein Anspruch darauf entsteht durch Ihren Umzugsbedarf allein nicht.
Klären Sie vor der Beurkundung, bis wann die Nutzung dauern soll, wer welche laufenden Verpflichtungen trägt und was bei einer Verzögerung gilt. Lassen Sie die passende Gestaltung prüfen. Eine mündliche Verständigung ist keine belastbare Grundlage für Ihren Wohnungswechsel.
Was mache ich, wenn ich die passende Immobilie zuerst finde?
Wenn Sie die passende Immobilie zuerst finden, prüfen Sie vor einer verbindlichen Zusage die Finanzierung ohne gesicherten Verkaufserlös. Lassen Sie sich nicht allein vom Besichtigungseindruck leiten. Entscheidend ist, ob Sie den Kaufvertrag auch erfüllen können, wenn Ihr Haus später verkauft wird als geplant.
Ist die Finanzierung davon abhängig, dass Ihr bisheriges Haus kurzfristig einen bestimmten Erlös erzielt, bleibt ein Risiko. Besprechen Sie mögliche vertragliche Gestaltungen mit dem Notariat oder einer Rechtsberatung. Verlassen Sie sich nicht auf selbst formulierte Vorbehalte.
Muss ich den Angebotspreis senken, damit der Anschlusskauf klappt?
Ein bevorstehender Anschlusskauf rechtfertigt für sich genommen keine bestimmte Preisänderung. Prüfen Sie zunächst, ob Angebotspreis, Objektaufbereitung und Rückmeldungen der Interessenten zusammenpassen. Der Finanzierungsbedarf des Verkäufers bestimmt nicht den Marktwert des Hauses.
Trennen Sie deshalb Verkaufsanalyse und privaten Zahlungsdruck. Wenn Ihr Anschlusskauf nur unter der Voraussetzung eines schnellen Verkaufs funktioniert, muss zuerst diese Abhängigkeit geklärt werden. Eine ungeprüfte Preissenkung ersetzt keine tragfähige Finanzierung.
FAQ
Sollte ich mein Haus in Freiburg erst verkaufen oder erst eine neue Immobilie kaufen?
Verkaufen Sie zuerst, wenn Sie den Verkaufserlös für den nächsten Kauf benötigen. Erst kaufen passt nur, wenn die Finanzierung auch einen späteren Verkauf abdeckt und Sie parallele Verpflichtungen tragen können.
Kann ich 2026 schon kaufen, obwohl mein Haus noch nicht verkauft ist?
Sie können 2026 vor dem Hausverkauf kaufen, wenn die Finanzierung dafür bestätigt ist. Die Bank muss den ausstehenden Verkauf und die daraus entstehenden Verpflichtungen ausdrücklich berücksichtigen.
Ist der Verkaufserlös direkt nach dem Notartermin verfügbar?
Der Verkaufserlös ist nicht allein durch den Notartermin verfügbar. Entscheidend sind die vertraglichen Fälligkeitsvoraussetzungen und der tatsächliche Zahlungseingang.
Kann ich Verkauf und Neukauf gleichzeitig vorbereiten?
Sie können Hausverkauf und Neukauf gleichzeitig vorbereiten. Wertermittlung, Unterlagenbeschaffung, Finanzierungsklärung und Immobiliensuche lassen sich abstimmen, ohne beide Verträge gleichzeitig zu unterschreiben.
Was passiert, wenn mein Haus später verkauft wird als geplant?
Ein späterer Hausverkauf verschiebt Ihre Pflichten aus dem bereits abgeschlossenen Anschlusskauf nicht automatisch. Klären Sie deshalb vor der Unterschrift, wie Sie den Kauf auch bei einem verzögerten Verkauf finanzieren.
Kann ich nach dem Verkauf bis zu meinem Umzug im Haus bleiben?
Sie können nach dem Verkauf im Haus bleiben, wenn der Käufer einer entsprechenden Regelung zustimmt. Nutzungsdauer, Übergabe und laufende Verpflichtungen müssen eindeutig vereinbart werden.
Wer hilft mir, Hausverkauf und Anschlusskauf abzustimmen?
Ein persönlich beratender Immobilienmakler unterstützt die Verkaufsplanung, während Ihre Bank die Finanzierung prüft. Das Notariat und gegebenenfalls eine Rechtsberatung klären die vertragliche Gestaltung.
Zum Schluss: Prüfen Sie die Lücke, nicht nur die Reihenfolge
Für Ihren Immobilienwechsel 2026 ist die wichtigste Frage nicht allein, welcher Vertrag zuerst unterschrieben wird. Entscheidend ist, ob zwischen Zahlungseingang, Kaufpreisfälligkeit und Einzug eine finanzielle oder zeitliche Lücke entsteht. Planen Sie diese Lücke vor der ersten verbindlichen Unterschrift.
Nehmen Sie zu Ihrer Verkaufsberatung deshalb die Unterlagen zur bestehenden Finanzierung, Ihre Anforderungen an das neue Zuhause und Ihre möglichen Auszugstermine mit. Damit lässt sich die Entscheidung auf Ihre tatsächliche Situation stützen, statt auf einen erhofften Verkaufsablauf.