Wohnungsverkauf in Freiburg: Welche Rolle spielt das Hausgeld?
Wohnung verkaufen Freiburg: Hausgeld und Kaufpreis zusammen prüfen, statt pauschal abwerten. So ordnen Sie Rücklage, Unterlagen und Sonderumlagen ein.
Das Hausgeld beeinflusst beim Wohnungsverkauf in Freiburg die laufende Belastung der Käufer und damit die Verhandlung über den Kaufpreis; einen festen Abschlag je zusätzlichem Euro Hausgeld gibt es nicht. Entscheidend sind die Zusammensetzung, die Erhaltungsrücklage und anstehende Arbeiten am Gemeinschaftseigentum, denn eine Sonderumlage ist durch das monatliche Hausgeld nicht automatisch ausgeschlossen.
- Beim Thema Wohnung verkaufen Freiburg zählen Hausgeld und Kaufpreis zusammen: Zusammensetzung erklären, keinen pauschalen Abschlag ansetzen.
- Ein niedriges Hausgeld beweist keinen guten Gebäudezustand; Rücklagen und geplante Arbeiten gehören zur Prüfung.
- Wirtschaftsplan, Jahresabrechnung und Beschlüsse machen laufende Belastungen und offene Fragen für Käufer nachvollziehbar.
- MOSS begleitet private Eigentümer beim Wohnungsverkauf in Freiburg persönlich, von der Wertermittlung bis zur Übergabe.
Welche Rolle spielt das Hausgeld beim Wohnungsverkauf in Freiburg?
Das Hausgeld ist kein automatischer Preisabschlag, sondern ein erklärungsbedürftiger Teil Ihres Verkaufsangebots. Käufer prüfen damit, welche laufenden Zahlungen neben ihrer Finanzierung anfallen. Für die Verkaufsunterlagen sollten Sie deshalb nicht nur den monatlichen Vorschuss nennen, sondern seine Grundlage und die finanzielle Situation der Eigentümergemeinschaft erklären.
Prüfen Sie dafür die Unterlagen in dieser Reihenfolge:
- Wirtschaftsplan: Welche Vorschüsse gelten aktuell für Ihre Wohnung, und welche Positionen enthalten sie?
- Jahresabrechnung: Wie unterscheiden sich die tatsächlich abgerechneten Kosten von den angesetzten Vorschüssen?
- Vermögensbericht: Wie wird die Erhaltungsrücklage ausgewiesen, und welcher Stand ist dokumentiert?
- Beschlüsse und Protokolle: Welche Maßnahmen, Änderungen oder Sonderumlagen sind bereits beschlossen oder besprochen?
Möchten Sie diese Angaben in Ihre Verkaufsentscheidung einordnen, begleitet MOSS private Eigentümer in Freiburg und im Breisgau mit persönlicher Beratung und kostenloser Immobilienbewertung.
Warum das für Ihre Verkaufsentscheidung wichtig ist
Ein Interessent sieht zunächst eine monatliche Zahlung. Ohne Erläuterung bleibt offen, ob darin beispielsweise Heizkostenvorschüsse enthalten sind, wie viel für die Rücklage vorgesehen ist und welche Leistungen die Gemeinschaft bezahlt. Genau diese Unklarheit gehört vor der Verhandlung ausgeräumt.
Wer eine Wohnung verkauft, sollte deshalb zwischen laufenden Ausgaben, Rücklagenzuführung und zusätzlichen Zahlungsverpflichtungen unterscheiden. Sie müssen das Hausgeld nicht kleinreden, sondern verständlich belegen. Das schafft eine sachliche Grundlage für Rückfragen, ohne einen bestimmten Verkaufserfolg zu versprechen.
Was steckt im Hausgeld – und was bedeutet das für Käufer?
Das Hausgeld ist der laufende Vorschuss eines Wohnungseigentümers an die Gemeinschaft der Wohnungseigentümer. Seine konkrete Zusammensetzung ergibt sich aus den Unterlagen Ihrer Gemeinschaft, nicht aus einer allgemeinen Liste für Freiburg.
Die folgende Übersicht hilft Ihnen, einzelne Positionen richtig einzuordnen. Ob eine Position tatsächlich enthalten ist, prüfen Sie im aktuellen Wirtschaftsplan.
| Bestandteil | Bedeutung für den Käufer | Worauf Sie beim Verkauf achten |
|---|---|---|
| Laufende Betriebskosten | Finanzieren etwa gemeinschaftliche Versorgung, Reinigung oder Versicherungen | Enthaltene Leistungen benennen; nicht mit anderen Wohnungen ohne Prüfung vergleichen |
| Heiz- und Warmwasservorschüsse | Decken bei entsprechender gemeinschaftlicher Versorgung laufende Abschläge ab | Klarstellen, ob diese Positionen enthalten sind oder gesondert anfallen |
| Verwaltungskosten | Betreffen die Verwaltung der Eigentümergemeinschaft | Von mietrechtlich umlagefähigen Betriebskosten unterscheiden |
| Zuführung zur Erhaltungsrücklage | Dient der Vorsorge für künftige Erhaltungsmaßnahmen | Nicht mit einem individuellen Sparguthaben verwechseln |
| Bereits beschlossene Sonderumlage | Begründet eine zusätzliche Zahlung nach Maßgabe des Beschlusses | Getrennt vom regelmäßigen Hausgeld erläutern und vertraglich berücksichtigen |
Ein höherer Gesamtbetrag ist deshalb nicht ohne Weiteres schlechter. Umgekehrt beweist ein niedriger Betrag weder geringe tatsächliche Gebäudekosten noch eine ausreichende finanzielle Vorsorge.
Laufende Kosten: Welche Leistungen sind tatsächlich enthalten?
Vergleichen Sie zuerst den Leistungsumfang. Enthält das Hausgeld einer Wohnung gemeinschaftliche Heizkosten, bei einer anderen aber nicht, sind die Gesamtbeträge ohne Aufschlüsselung nicht aussagekräftig.
Dasselbe gilt für Hausmeisterleistungen, Aufzug oder Gartenpflege. Solche Positionen erklären Ausgaben, ersetzen aber keine Prüfung der tatsächlichen Kosten. Beschreiben Sie im Exposé nur Leistungen, die durch die Objektunterlagen bestätigt sind.
Erhaltungsrücklage: Warum der Kontostand allein nicht reicht
Die Erhaltungsrücklage dient der Gemeinschaft zur Finanzierung künftiger Erhaltungsmaßnahmen. Sie ist kein frei auszahlbares persönliches Guthaben, das Sie dem Käufer wie einen zusätzlichen Geldbetrag versprechen sollten.
Für die Bewertung zählt der Zusammenhang mit dem Gebäudezustand. Eine Rücklage lässt sich erst sinnvoll einordnen, wenn bekannte Arbeiten, bereits gebundene Mittel und die Unterlagen der Gemeinschaft mitbetrachtet werden. Ein ausgewiesener Rücklagenbestand ist keine Garantie gegen weitere Zahlungen.
Sonderumlage: Warum sie separat erklärt werden muss
Eine Sonderumlage ist von den regelmäßigen Vorschüssen zu unterscheiden. Besonders wichtig sind der konkrete Beschluss, die Fälligkeit und die vertragliche Regelung zwischen Verkäufer und Käufer.
Vermischen Sie dabei nicht die Zahlungspflicht gegenüber der Gemeinschaft mit der wirtschaftlichen Kostenverteilung im Kaufvertrag. Was Sie bei einer angekündigten oder beschlossenen Zahlung vorbereiten sollten, erläutert der Ratgeber zum Wohnungsverkauf bei geplanter Sonderumlage.
Warum das Hausgeld zwischen Wohnungen variiert
Für einen belastbaren Vergleich müssen die Wohnungen und ihre Abrechnungsgrundlagen zusammenpassen. Eine einzelne Monatszahlung reicht dafür nicht aus.
- Enthaltene Versorgung: Gemeinschaftliche Heiz- und Warmwasserkosten verändern den Umfang der ausgewiesenen Vorschüsse.
- Gebäudeausstattung: Aufzug, gemeinschaftliche Außenanlagen und technische Einrichtungen verursachen eigene Betriebs- und Erhaltungskosten.
- Leistungsumfang: Reinigung, Hausmeister und weitere beauftragte Leistungen wirken sich auf die laufenden Ausgaben aus.
- Verteilungsschlüssel: Die Zuordnung der Kosten zur Wohnung richtet sich nach den jeweils geltenden rechtlichen und gemeinschaftlichen Grundlagen.
- Rücklagenzuführung: Die vorgesehene Vorsorge ist von den laufend verbrauchten Mitteln zu unterscheiden.
- Kostenentwicklung und Planung: Der Wirtschaftsplan bildet angesetzte Ausgaben ab; die Jahresabrechnung zeigt die abgerechneten Ergebnisse.
Für Ihren Verkauf bedeutet das: Begründen Sie Unterschiede mit Unterlagen Ihrer Wohnung. Allgemeine Aussagen über ein angeblich übliches Freiburger Hausgeld ersetzen diese Prüfung nicht.
So bereiten Sie Hausgeld und Kaufpreis für den Verkauf auf
Unterlagen zusammenstellen
Fordern Sie den aktuellen Wirtschaftsplan, die jüngste Jahresabrechnung, den Vermögensbericht und die einschlägigen Beschlussunterlagen bei der Verwaltung an. Ergänzen Sie vorhandene Informationen über geplante Arbeiten und bereits angekündigte Änderungen der Vorschüsse.
Achten Sie auf den jeweiligen Stand. Ein älterer Wirtschaftsplan beantwortet nicht zuverlässig, welche Zahlung heute gilt. Ist eine Auskunft noch offen, kennzeichnen Sie die Frage für Ihre Vorbereitung und klären sie vor einer verbindlichen Aussage gegenüber Interessenten.
Zahlungen abgleichen
Vergleichen Sie den beschlossenen Vorschuss mit Ihren tatsächlichen regelmäßigen Zahlungen. Klären Sie Abweichungen, statt sie ungeprüft in das Exposé zu übernehmen.
Eine Nachzahlung aus der Jahresabrechnung ist nicht dasselbe wie ein dauerhaft erhöhtes Hausgeld. Ebenso ist ein Guthaben kein Beweis dafür, dass die künftigen Vorschüsse dauerhaft sinken. Käufer benötigen eine klare Trennung zwischen abgeschlossenen Abrechnungszeiträumen und der aktuellen laufenden Belastung.
Gebäudestatus prüfen
Lesen Sie die Protokolle nicht nur nach dem Stichwort Sonderumlage. Relevant sind auch besprochene Schäden, eingeholte Angebote, vertagte Entscheidungen und beschlossene Arbeiten am Gemeinschaftseigentum.
Unterscheiden Sie dabei sauber: Eine diskutierte Maßnahme ist noch kein ausgeführter Auftrag. Ein Beschluss wiederum sagt nicht automatisch, dass die Arbeiten bereits abgeschlossen oder vollständig bezahlt sind. Diese Unterschiede gehören in Ihre sachliche Auskunft an Kaufinteressenten.
Verkaufsdarstellung vorbereiten
Erstellen Sie eine übersichtliche Darstellung mit dem aktuellen Gesamtvorschuss, seinen wesentlichen Bestandteilen und den zugehörigen Nachweisen. Benennen Sie zusätzliche Zahlungen getrennt, statt sie in einer zusammengefassten Monatsbelastung verschwinden zu lassen.
Für die Vermarktung ist eine belegbare Darstellung hilfreicher als ein beschönigender Vergleich. Verzichten Sie auf Aussagen wie besonders niedrig oder vollständig abgesichert, wenn die Unterlagen diese Bewertung nicht tragen.
Verhandlung vorbereiten
Legen Sie vor Besichtigungen fest, wie Sie Fragen zur laufenden Belastung beantworten. Prüfen Sie, welche Positionen erklärbar sind und bei welchen Punkten noch Auskünfte der Verwaltung erforderlich sind.
MOSS passt zu privaten Eigentümern, die ihren Wohnungsverkauf in Freiburg persönlich begleiten lassen möchten. Die Beratung verbindet Wertermittlung, Verkaufsstrategie, Aufbereitung, Besichtigungen und Verhandlung bis zu Notartermin und Übergabe. Eine Immobilienbewertung ersetzt dabei keine rechtliche Prüfung strittiger Beschlüsse oder Vertragsfragen.
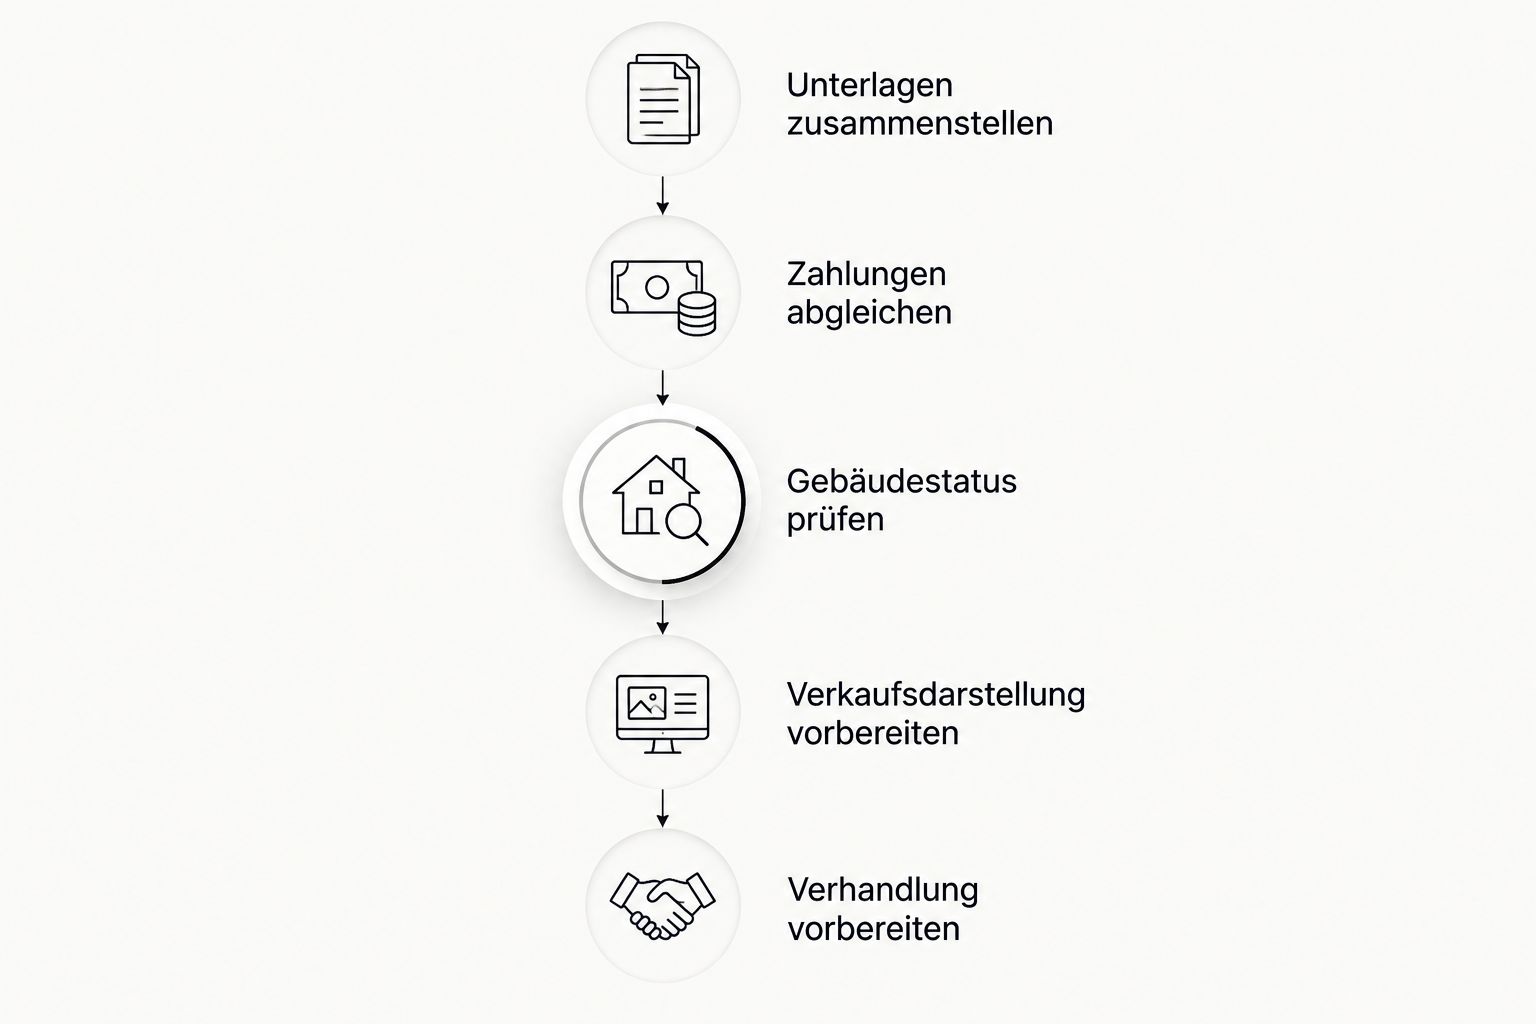
Die Reihenfolge verhindert, dass Sie einen Nachlass zusagen, bevor die zugrunde liegende Frage geklärt ist. Behalten Sie dafür eine gemeinsame Unterlagenfassung für Exposé, Besichtigung und Verhandlung bei, damit dieselben Angaben verwendet werden.
Ordnen Sie Ihren Wohnungsverkauf ein
Besprechen Sie Wertermittlung, Verkaufsstrategie und die Unterlagen Ihrer Wohnung in Freiburg.
Muss ich wegen eines hohen Hausgelds den Kaufpreis senken?
Ein hohes Hausgeld allein begründet keinen festen Kaufpreisabschlag. Prüfen Sie zuerst, was enthalten ist, wie die Vorschüsse zustande kommen und ob zusätzliche finanzielle Belastungen dokumentiert sind.
Für die Verhandlung ist der Unterschied entscheidend: Ein umfangreicher Leistungsumfang erklärt laufende Ausgaben; ein erkennbarer Erhaltungsbedarf wirft dagegen Fragen zur künftigen Finanzierung auf. Beides verlangt unterschiedliche Antworten und darf nicht pauschal gleichbehandelt werden.
Fordert ein Interessent wegen des Hausgelds einen Nachlass, lassen Sie sich die konkrete Begründung nennen. Bezieht sich die Kritik auf eine einzelne Position, eine beschlossene Maßnahme oder lediglich auf den Gesamtbetrag? Erst danach lässt sich die Forderung sachlich in die Gesamtbewertung Ihrer Wohnung einordnen.
Ist ein niedriges Hausgeld beim Verkauf immer ein Vorteil?
Ein niedriges Hausgeld ist kein Beleg für eine finanziell gut aufgestellte Eigentümergemeinschaft. Es sagt ohne weitere Unterlagen weder aus, ob ausreichend Vorsorge besteht, noch ob größere Arbeiten bevorstehen.
Die niedrige laufende Zahlung ist für Käufer zunächst übersichtlich, bleibt aber nur ein Teil der Entscheidung. Stellen Sie deshalb auch bei einem niedrigen Betrag Rücklage, Gebäudezustand und Beschlüsse dar. So vermeiden Sie, dass eine zunächst positiv klingende Angabe später durch ungeklärte Zusatzbelastungen infrage gestellt wird.
Was muss ich bei einer vermieteten Wohnung anders erklären?
Bei einer vermieteten Wohnung ist das Hausgeld nicht mit den umlagefähigen Betriebskosten gleichzusetzen. Verwaltungskosten und die Zuführung zur Erhaltungsrücklage gehören insbesondere nicht einfach vollständig in die Betriebskostenabrechnung des Mieters.
Kaufinteressenten benötigen deshalb eine nachvollziehbare Trennung zwischen den laufenden Zahlungen an die Gemeinschaft und den mietrechtlich umlagefähigen Positionen. Die Jahresabrechnung der Gemeinschaft und die Betriebskostenabrechnung für den Mieter erfüllen unterschiedliche Zwecke. Übernehmen Sie die Summen nicht ungeprüft voneinander.
Passende Ratgeber
- Hausverwaltung bei Eigentumswohnungen: Was Eigentümer wissen müssen
- Teilungserklärung – Was Eigentümer in Freiburg wissen müssen
- Sondereigentum – Was Eigentümer von Eigentumswohnungen in Freiburg wissen müssen
FAQ
Was bedeutet das Hausgeld für meinen Wohnungsverkauf in Freiburg?
Das Hausgeld zeigt Kaufinteressenten die regelmäßigen Vorschüsse an die Eigentümergemeinschaft. Für den Wohnungsverkauf in Freiburg sind seine Zusammensetzung, die Rücklage und bekannte zusätzliche Zahlungen wichtiger als der Gesamtbetrag allein.
Wie berücksichtige ich das Hausgeld beim Kaufpreis?
Berücksichtigen Sie das Hausgeld als Teil der laufenden Belastung und der finanziellen Situation der Gemeinschaft, nicht mit einem pauschalen Abschlag. Prüfen Sie die enthaltenen Leistungen und bekannte Erhaltungsmaßnahmen gemeinsam mit den übrigen wertrelevanten Eigenschaften der Wohnung.
Welche Unterlagen sollte ich zum Hausgeld bereithalten?
Halten Sie den aktuellen Wirtschaftsplan, die jüngste Jahresabrechnung, den Vermögensbericht und relevante Beschlüsse bereit. Ergänzen Sie Informationen zu geplanten Arbeiten und bereits beschlossenen Sonderumlagen.
Bekomme ich meine Erhaltungsrücklage beim Verkauf ausgezahlt?
Die Erhaltungsrücklage wird Ihnen beim Wohnungsverkauf nicht als persönliches Sparguthaben ausgezahlt. Sie gehört zum Gemeinschaftsvermögen und sollte Käufern anhand der Unterlagen erläutert werden.
Wer zahlt eine Sonderumlage beim Eigentümerwechsel?
Die Zahlungspflicht gegenüber der Gemeinschaft richtet sich nach dem konkreten Beschluss, seiner Fälligkeit und der rechtlichen Situation beim Eigentümerwechsel. Lassen Sie davon getrennt im Kaufvertrag klären, wie Verkäufer und Käufer die Belastung wirtschaftlich untereinander verteilen.
Ist die Jahresabrechnung dasselbe wie der Wirtschaftsplan?
Die Jahresabrechnung ist nicht dasselbe wie der Wirtschaftsplan. Der Wirtschaftsplan bildet die geplanten Einnahmen und Ausgaben ab; die Jahresabrechnung rechnet den vergangenen Zeitraum ab.
Sollte ich vor dem Verkauf noch eine Änderung des Hausgelds abwarten?
Eine angekündigte Änderung des Hausgelds ist kein pauschaler Grund, den Verkauf aufzuschieben. Klären Sie den Beschlussstand und stellen Sie aktuelle Vorschüsse und bekannte Änderungen getrennt dar, damit Interessenten die Angaben richtig einordnen können.
Noch ein praktischer Hinweis
Bitten Sie die Verwaltung nicht nur um einen Betrag, sondern um die zugehörige Grundlage und den aktuellen Beschlussstand. Fragen Sie ausdrücklich nach bereits beschlossenen Änderungen, Sonderumlagen und dem Stand angekündigter Arbeiten. Eine präzise Anfrage liefert die Informationen, die Sie für Käufergespräche tatsächlich benötigen.
Für Ihre Verkaufsentscheidung zählt anschließend das Gesamtbild Ihrer Wohnung. MOSS unterstützt Sie dabei, die Unterlagen in die Wertermittlung und eine nachvollziehbare Verkaufsstrategie für Freiburg einzuordnen. Erst die Fakten klären, dann den Kaufpreis verhandeln.