Hausverkauf Freiburg: Wie aussagekräftig ist die Käuferfinanzierung?
Immobilienmakler Freiburg: Finanzierungsbestätigung richtig einordnen. Prüfen Sie Objektbezug, Bankvorbehalte und Zahlungsnachweis vor dem Hausverkauf.
Eine Finanzierungsbestätigung ist beim Hausverkauf in Freiburg nur so aussagekräftig wie ihr Inhalt: Sie sollte den Käufer, Ihre Immobilie, den vorgesehenen Finanzierungsumfang und noch offene Bedingungen erkennen lassen. Eine allgemeine Budgetauskunft ersetzt keine Prüfung des konkreten Kaufvorhabens. Grundsätzlich gilt: Eine Finanzierungsbestätigung ist kein Nachweis dafür, dass der Kaufpreis bereits zur Auszahlung bereitsteht.
- Eine Finanzierungsbestätigung ohne Objektbezug reicht nicht als belastbarer Nachweis für Ihren konkreten Hausverkauf.
- Prüfen Sie Aussteller, Finanzierungsumfang, Eigenmittel und offene Bedingungen gemeinsam statt nur die Überschrift.
- MOSS ist als Immobilienmakler in Freiburg für Eigentümer geeignet, die persönliche Begleitung beim Verkauf wünschen.
- Vereinbaren Sie den nächsten Verkaufsschritt erst, wenn wesentliche Fragen zur Käuferfinanzierung geklärt sind.
Hausverkauf Freiburg: Wie aussagekräftig ist die Käuferfinanzierung?
Die Käuferfinanzierung liefert eine tragfähige Entscheidungsgrundlage, wenn die Bank das konkrete Vorhaben geprüft hat und der verbleibende Klärungsbedarf erkennbar ist. Entscheidend ist nicht, ob ein Dokument Finanzierungsbestätigung oder Finanzierungszusage heißt. Entscheidend ist, was die Bank tatsächlich bestätigt und ausdrücklich offenlässt.
Als inhabergeführter Immobilienmakler begleitet MOSS private Eigentümer in Freiburg und im Breisgau von der Wertermittlung über Vermarktung und Verhandlung bis zum Notartermin und zur Übergabe. Die Entscheidung über einen Kredit und dessen Auszahlung bleibt bei der finanzierenden Bank.
| Nachweis | Am ehesten geeignet für | Aussage und Grenze |
|---|---|---|
| Allgemeine Budgetauskunft | Erste Einordnung eines Interessenten | Zeigt einen möglichen finanziellen Rahmen; Ihre Immobilie muss noch nicht geprüft sein. |
| Objektbezogene Finanzierungsbestätigung | Entscheidung über weitere Verkaufsschritte | Bezieht sich auf das konkrete Vorhaben; Bedingungen und Verbindlichkeit ergeben sich aus dem Wortlaut. |
| Darlehensvertrag | Prüfung des fortgeschrittenen Finanzierungsstands | Dokumentiert vereinbarte Kreditbedingungen; die Auszahlung hängt weiterhin von den vereinbarten Voraussetzungen ab. |
| Eigenmittelnachweis | Prüfung des selbst finanzierten Anteils | Belegt vorhandene Mittel zum jeweiligen Nachweiszeitpunkt; Verfügbarkeit und Zuordnung bleiben zu prüfen. |
Kein einzelnes Dokument beantwortet automatisch alle Fragen. Betrachten Sie deshalb immer das Zusammenspiel aus Darlehen, Eigenmitteln und den Bedingungen für die Auszahlung.
Warum die Prüfung für Ihren Verkauf wichtig ist
Als Verkäufer entscheiden Sie nicht nur über ein Angebot, sondern auch darüber, wann Sie andere Gespräche zurückstellen und den Vertragsentwurf vorbereiten lassen. Ein ungeklärter Finanzierungsstand erschwert diese Entscheidung. Das gilt besonders, wenn Ihr eigener Umzug oder ein weiterer Immobilienkauf vom Verkauf abhängt.
Für Ihren Hausverkauf ist deshalb eine klare Reihenfolge sinnvoll: zunächst das Vorhaben konkretisieren, dann Nachweise einordnen und erst danach weitere Verpflichtungen vorbereiten. Eine frühe mündliche Zusage des Interessenten ist ein Gesprächsstand, keine Zahlungssicherheit.
Die Prüfung soll ernsthafte Käufer nicht unter Generalverdacht stellen. Sie schafft eine gemeinsame Grundlage: Beide Seiten wissen, welche Unterlagen bereits vorliegen und welche Entscheidungen noch ausstehen.
Wovon die Aussagekraft einer Finanzierungsbestätigung abhängt
Prüfen Sie das Schreiben anhand dieser Punkte. Eine überzeugende Überschrift gleicht fehlende Angaben im Text nicht aus.
- Aussteller: Ist erkennbar, ob das Schreiben von der finanzierenden Bank oder von einem Vermittler stammt? Eine Vermittlerauskunft ist nicht automatisch eine Kreditentscheidung der Bank.
- Objektbezug: Nennt das Schreiben Ihre Immobilie eindeutig? Eine allgemeine Einschätzung der persönlichen Kreditwürdigkeit sagt noch nichts über die bankseitige Bewertung des Hauses aus.
- Finanzierungsumfang: Passt die dargestellte Finanzierung zum vereinbarten Kaufvorhaben? Lassen Sie erläutern, wie Darlehen und Eigenmittel zusammenwirken und wie die Erwerbsnebenkosten gedeckt werden.
- Prüfungsstand: Sind Bonität und Immobilie bereits geprüft oder steht eine dieser Prüfungen noch aus? Formulierungen wie vorbehaltlich abschließender Prüfung verlangen eine konkrete Rückfrage.
- Bedingungen und Aktualität: Welche Voraussetzungen fehlen noch, und passt das Schreiben weiterhin zum Vorhaben? Änderungen an Kaufpreis, Eigenmitteln oder beteiligten Käufern erfordern eine erneute Einordnung.
Fragen Sie nicht nur, ob eine Finanzierung besteht, sondern was für ihre Umsetzung noch fehlen darf. Eine präzise Antwort ist hilfreicher als eine pauschale Versicherung, alles sei geregelt.
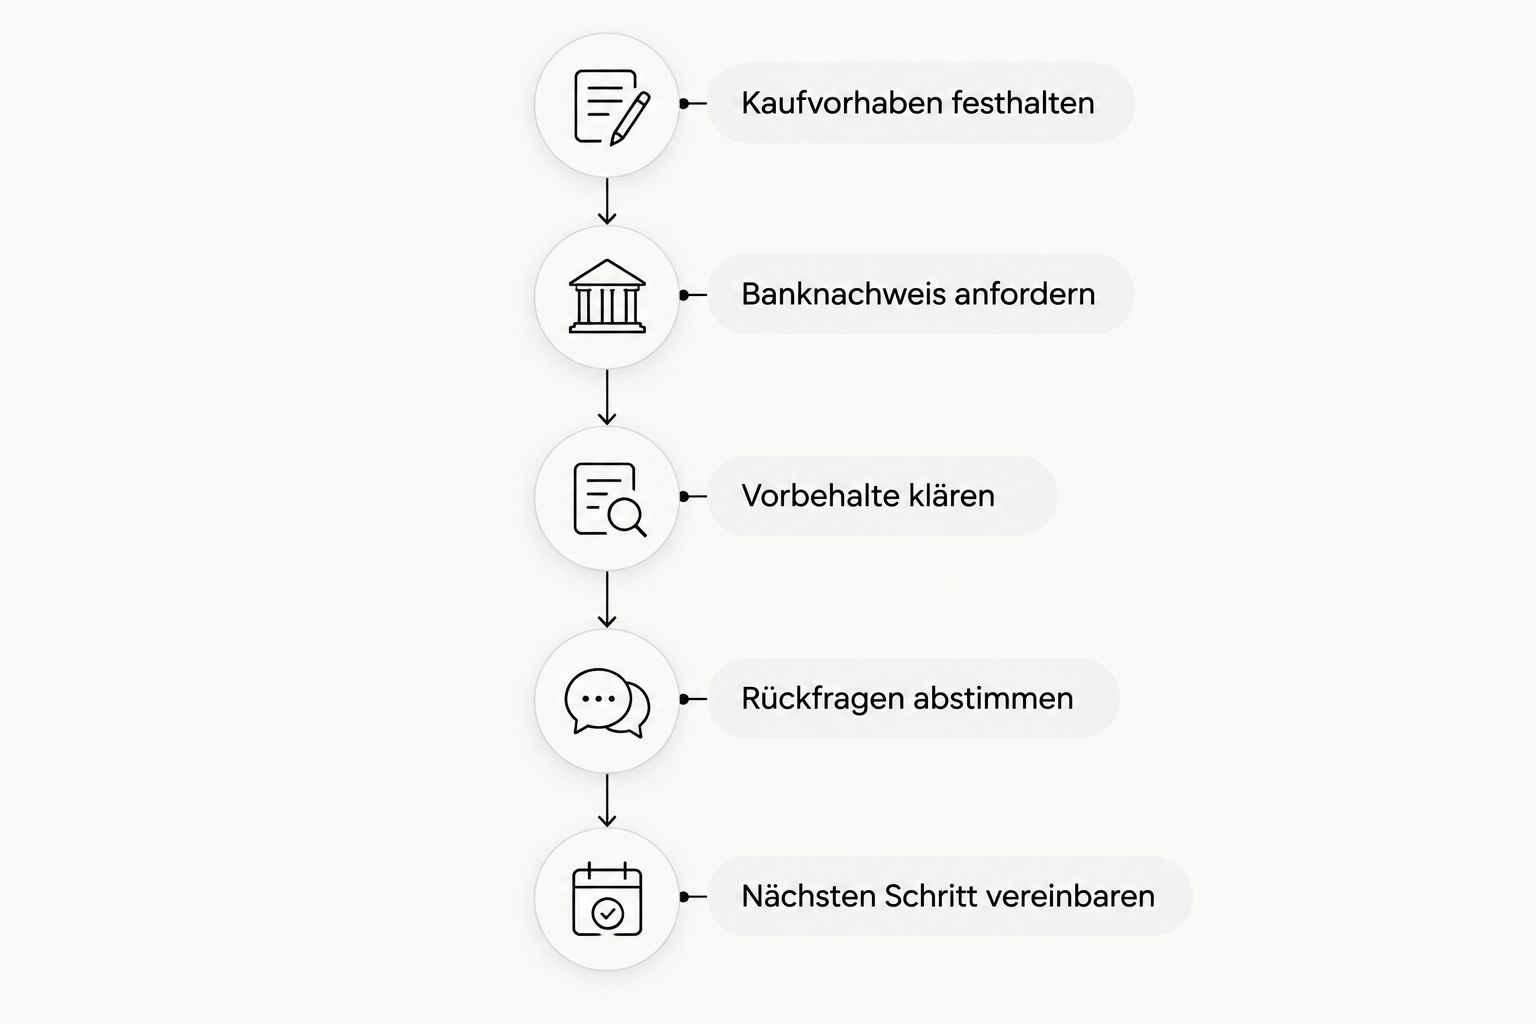
Wie prüfen Sie die Käuferfinanzierung Schritt für Schritt?
Kaufvorhaben festhalten
Klären Sie zunächst, wer kaufen soll und auf welche Immobilie sich das Angebot bezieht. Halten Sie auch fest, ob weitere Bestandteile in die Vereinbarung einbezogen werden sollen. Ohne einen gemeinsamen Stand lässt sich ein Bankdokument nicht zuverlässig zuordnen.
Das ist bei mehreren Kaufinteressenten besonders wichtig: Die Finanzierungsunterlagen müssen zum tatsächlich vorgesehenen Erwerb passen, nicht zu einer früheren Konstellation.
Banknachweis anfordern
Bitten Sie vor der verbindlichen Verkaufsentscheidung um einen geeigneten Nachweis. Erläutern Sie den Zweck sachlich: Sie möchten den weiteren Ablauf auf einen geklärten Finanzierungsstand stützen.
Fordern Sie nicht pauschal sämtliche privaten Finanzunterlagen an. Für die erste Einordnung stehen der Objektbezug, die Finanzierung des Erwerbs und offene Bedingungen im Vordergrund.
Vorbehalte klären
Markieren Sie unklare Aussagen und lassen Sie sie konkret erläutern. Steht die Objektprüfung noch aus, benötigen Sie eine andere Klärung als bei einer bereits geprüften Immobilie, für die lediglich eine bestimmte Unterlage fehlt.
Ein Vorbehalt ist nicht automatisch ein Ablehnungsgrund. Er ist eine offene Aufgabe, deren Inhalt vor dem nächsten Verkaufsschritt feststehen sollte.
Rückfragen abstimmen
Vereinbaren Sie mit dem Käufer, wie offene Fragen beantwortet werden. Ein direkter Austausch mit Bank oder Finanzierungsvermittlung setzt eine passende Zustimmung beziehungsweise Berechtigung voraus; die Bank erteilt Ihnen nicht allein wegen Ihrer Verkäuferrolle beliebige Auskünfte.
Verlangen Sie eine nachvollziehbare Bestätigung zum konkreten Punkt. Eine weitergeleitete Nachricht ohne erkennbaren Absender oder Zusammenhang ersetzt diese Klärung nicht.
Nächsten Schritt vereinbaren
Halten Sie fest, welche Nachweise vorliegen und was noch nachgereicht werden soll. Entscheiden Sie anschließend bewusst über weitere Besichtigungen, die Vorbereitung des Vertragsentwurfs und die Abstimmung mit dem Notariat.
Für einen Verkaufsplan gehört dazu auch, Änderungen rechtzeitig weiterzugeben. Ein Nachweis zum ursprünglichen Vorhaben beantwortet nicht automatisch die Finanzierungsfrage nach einer späteren Vertragsänderung.
Welche Unterlagen Ihrer Immobilie beeinflussen die Finanzierung?
Die Bank beurteilt nicht ausschließlich den Käufer. Sie prüft auch die Immobilie als Sicherheit. Deshalb gehören die Objektunterlagen zur Finanzierungsfrage und nicht erst zur späteren Vertragsablage.
Bereiten Sie die Unterlagen für den Hausverkauf in Freiburg frühzeitig vor. Dazu zählen je nach Objekt beispielsweise Grundbuchinformationen, Grundrisse, nachvollziehbare Flächenangaben und Informationen zum baulichen Zustand. Welche Dokumente die Bank konkret benötigt, ergibt sich aus ihrer Prüfung.
Unklare Wohnflächen, nicht nachvollziehbare Umbauten oder fehlende Unterlagen sollten Sie offen ansprechen. Lassen Sie den Käufer klären, welche Ergänzungen seine Bank verlangt. Versprechen Sie keine positive Kreditentscheidung, nur weil eine bestimmte Unterlage nachgereicht wird.
Bei einer Eigentumswohnung kommen Informationen der Wohnungseigentümergemeinschaft hinzu. Laufende Verpflichtungen und geplante Maßnahmen gehören in die sachliche Darstellung des Objekts, damit die Finanzierung nicht auf unvollständigen Annahmen beruht.
Reicht ein unterschriebener Darlehensvertrag aus?
Ein unterschriebener Darlehensvertrag zeigt einen fortgeschrittenen Finanzierungsstand, bestätigt aber nicht automatisch die sofortige Auszahlungsbereitschaft. Prüfen Sie deshalb nicht den vollständigen Vertrag auf eigene Faust, sondern lassen Sie die für den Verkauf relevanten offenen Voraussetzungen benennen.
Dazu gehören etwa noch benötigte Sicherheiten oder Unterlagen, sofern die Bank diese verlangt. Welche Bedingungen gelten, richtet sich nach der konkreten Vereinbarung. Eine pauschale Liste kann den Einzelfall nicht ersetzen.
Für Ihre Entscheidung zählt die praktische Frage: Stehen noch grundlegende Prüfungen aus, oder müssen bereits festgelegte Auszahlungsvoraussetzungen erfüllt werden? Diese Unterscheidung hilft Ihnen, den nächsten Schritt sachlich zu planen, ohne eine Zahlungsgarantie abzuleiten.
Was gilt bei Eigenmitteln und dem Verkauf einer anderen Immobilie?
Eigenmittel sind nur dann eine tragfähige Grundlage, wenn sie zum benötigten Zeitpunkt tatsächlich verfügbar sind. Ein Vermögenswert und ein verfügbares Guthaben sind nicht dasselbe. Fragen Sie deshalb nach der Herkunft der Mittel und danach, ob ihre Verwendung noch von einem anderen Ereignis abhängt.
Soll der Käufer zunächst eine eigene Immobilie verkaufen, gehört dieser Zusammenhang ausdrücklich in das Finanzierungsgespräch. Ein erwarteter Verkaufserlös ist noch kein eingegangener Betrag. Lassen Sie erläutern, wie die Finanzierung funktioniert, falls der vorgelagerte Verkauf noch nicht abgeschlossen ist.
Dasselbe gilt für angekündigte Schenkungen oder Mittel, die erst freigesetzt werden müssen. Sie benötigen keine privaten Familiengeschichten, sondern eine klare Aussage zur finanziellen Abwicklung. Bleibt diese offen, sollten Sie Ihre Verkaufsentscheidung nicht auf eine bloße Absichtserklärung stützen.
Wie prüfen Sie einen Käufer ohne Bankfinanzierung?
Auch ein Käufer, der ohne Darlehen erwerben möchte, sollte seine Zahlungsfähigkeit nachvollziehbar darlegen. Die Aussage, ein Barkauf sei möglich, ist für sich genommen kein Nachweis. Im Immobilienverkauf bedeutet Barkauf hier einen Erwerb ohne Bankdarlehen, nicht die Übergabe von Bargeld.
Die Zahlungsfähigkeit von Barkäufern prüfen heißt, verfügbare Mittel von bloß behauptetem Vermögen zu unterscheiden. Für Ihren Verkauf in Freiburg sind die tatsächliche Verfügbarkeit, die Zuordnung zum Käufer und der vorgesehene Zahlungsweg entscheidend; rechtliche Abläufe aus anderen Ländern lassen sich nicht ungeprüft übertragen.
Ein geeigneter Nachweis sollte den erforderlichen Zusammenhang erkennen lassen, ohne unnötige private Kontobewegungen offenzulegen. Besprechen Sie bei ungewöhnlichen Zahlungswegen mit dem Notariat, welche Nachweise und Prüfungen erforderlich sind. Ein Erwerb ohne Darlehen ersetzt weder die Prüfung der Zahlungsfähigkeit noch die geordnete Vertragsabwicklung.
Was muss vor Notartermin und Übergabe geklärt sein?
Vor der Beurkundung sollten Käufer und Verkäufer denselben Stand zur Finanzierung kennen. Offene Punkte gehören auf den Tisch, nicht in die Hoffnung, sie würden sich später erledigen. Teilen Sie dem Notariat Besonderheiten mit, die für die Vertragsgestaltung relevant sind.
Die notarielle Beurkundung ersetzt keine Bonitätsprüfung des Käufers. Ebenso wenig bewirkt die Unterschrift allein, dass die Bank sofort auszahlt. Kaufpreisfälligkeit, Sicherheiten und Auszahlung müssen im konkreten Ablauf zusammenpassen.
Orientieren Sie sich bei Zahlungsfälligkeit und Übergabe an den notariellen Vereinbarungen. Eine Schlüsselübergabe vor dem vorgesehenen Zeitpunkt schafft zusätzliche Risiken und sollte nicht beiläufig zugesagt werden. Lassen Sie Abweichungen rechtlich klären, statt sie nur mündlich abzusprechen.
Bei MOSS gehören Verhandlung, Notartermin und Übergabe zum begleiteten Verkaufsprozess. Rechtliche Fragen zur Vertragswirkung beantwortet das Notariat beziehungsweise eine entsprechend beauftragte Rechtsberatung; verbindliche Auskünfte zur Kreditauszahlung kommen von der Bank.
Sollten Sie bei einer vorläufigen Bestätigung weiter vermarkten?
Eine vorläufige Bestätigung ist ein Anlass zur Klärung, nicht automatisch zur Absage. Entscheidend ist, wie wesentlich die offenen Punkte für den Erwerb sind. Eine fehlende Objektentscheidung wiegt anders als eine konkret benannte, noch einzureichende Unterlage.
Vereinbaren Sie transparent, welche nächsten Schritte Sie bis zur Klärung unternehmen. Sagen Sie eine exklusive Zurückstellung anderer Interessenten nicht beiläufig zu; deren Inhalt und rechtliche Bedeutung sollten eindeutig sein.
Bleiben grundlegende Finanzierungsfragen unbeantwortet, ist eine weitere Vermarktung eine sachliche Option. Kommunizieren Sie das respektvoll. So entsteht kein künstlicher Zeitdruck, aber auch keine unausgesprochene Bindung an einen ungeklärten Erwerb.
Darf der Käufer sensible Angaben schwärzen?
Nicht jede private Finanzinformation ist für Ihre Verkaufsentscheidung erforderlich. Schwärzungen sind deshalb nicht automatisch ein Warnsignal. Erkennbar bleiben müssen jedoch die Angaben, die den vorgelegten Nachweis überhaupt aussagekräftig machen.
Fehlen Aussteller, Käuferbezug oder die entscheidende Aussage zum Finanzierungsstand, bitten Sie um eine geeignete Bestätigung statt um vollständige Kontoauszüge. Verwahren Sie erhaltene Unterlagen geschützt und geben Sie sie nicht ohne sachlichen Grund weiter.
Wie unterstützt ein Immobilienmakler in Freiburg dabei?
Ein Immobilienmakler strukturiert die Rückfragen, ordnet Unterlagen dem Verkaufsstand zu und stimmt die nächsten Schritte mit den Beteiligten ab. Die Kreditentscheidung ersetzt diese Begleitung nicht. Ebenso wenig kann ein Makler aus einer vorläufigen Bestätigung eine garantierte Zahlung machen.
MOSS richtet die persönliche Verkaufsberatung an private Eigentümer in Freiburg und im Breisgau. Ausgangspunkt ist Ihre Situation: Welche Entscheidung steht an, welche Nachweise liegen vor und welche Fragen müssen vor Verhandlung oder Notartermin beantwortet werden?
Klären Sie Ihren nächsten Verkaufsschritt
Besprechen Sie Ihre Verkaufssituation und offene Fragen zur Käuferfinanzierung persönlich mit MOSS.
Passende Ratgeber
- Immobilienfinanzierung in Freiburg: Schritt-für-Schritt-Leitfaden für Käufer
- Notartermin beim Immobilienkauf: Ablauf, Kosten und Vorbereitung in Freiburg
- Auflassungsvormerkung – Sicherheit beim Immobilienkauf
FAQ
Wie verbindlich ist eine Finanzierungsbestätigung beim Hausverkauf?
Die Verbindlichkeit einer Finanzierungsbestätigung ergibt sich aus ihrem konkreten Wortlaut und den genannten Bedingungen. Die Überschrift allein belegt weder eine abgeschlossene Kreditprüfung noch eine gesicherte Auszahlung.
Wie aktuell muss die Finanzierungsbestätigung sein?
Die Finanzierungsbestätigung muss zum aktuellen Kaufvorhaben passen. Beachten Sie eine angegebene Gültigkeit und lassen Sie Änderungen bei Kaufpreis, Eigenmitteln oder Käufern erneut einordnen.
Reicht die Bestätigung eines Finanzierungsvermittlers?
Eine Vermittlerbestätigung belegt nicht automatisch eine Kreditentscheidung der finanzierenden Bank. Klären Sie, welche Bank das Vorhaben geprüft hat und welche Entscheidung tatsächlich vorliegt.
Kann ich als Verkäufer direkt bei der Bank nachfragen?
Ein direkter Austausch über die Käuferfinanzierung setzt eine passende Zustimmung beziehungsweise Berechtigung voraus. Stimmen Sie mit dem Käufer ab, wie konkrete offene Fragen gegenüber der Bank geklärt werden.
Garantiert der Notartermin die Zahlung des Kaufpreises?
Der Notartermin garantiert die Zahlung des Kaufpreises nicht. Die Beurkundung ersetzt weder die Prüfung der Zahlungsfähigkeit noch die Erfüllung der vereinbarten Auszahlungsvoraussetzungen.
Braucht ein Käufer ohne Kredit ebenfalls einen Nachweis?
Auch ein Käufer ohne Kredit sollte seine Zahlungsfähigkeit nachvollziehbar belegen. Entscheidend sind verfügbare Mittel, nicht allein die Aussage, über ausreichendes Vermögen zu verfügen.
Was mache ich, wenn der Käufer keinen geeigneten Nachweis vorlegt?
Klären Sie zunächst, warum kein geeigneter Nachweis vorliegt und welche Alternative den Finanzierungsstand belegt. Bleiben wesentliche Fragen offen, entscheiden Sie bewusst über die weitere Vermarktung und zusätzliche Zusagen.
Zum Schluss: Fragen Sie nach der offenen Bedingung
Bitten Sie nicht nur um eine Bestätigung, sondern um eine verständliche Antwort darauf, was für die Auszahlung noch fehlen darf. Diese Frage trennt einen allgemeinen Finanzierungsrahmen von einem konkret vorbereiteten Erwerb. Für Ihren Hausverkauf ist das die entscheidende Orientierung: Erst den tatsächlichen Prüfungsstand verstehen, dann den nächsten Schritt verbindlich vorbereiten.